Льёшь гемблу, но устал от банов кабинетов, срезов трафика и шейва? Попробуй финансовые офферы. Твой опыт с креативами, закупкой трафика и аналитикой отлично зайдут здесь. Разберём, как выбрать оффер, запустить первую кампанию и оценить результат.
Для быстрого старта можно зарегистрироваться в Leadgid и сразу подобрать подходящие офферы под твой трафик.
Содержание
-
Как выбрать источник и ГЕО
-
Как выбрать продукт и оплачиваемое действие
-
Что уточнить у менеджера до запуска
-
Как подготовить креатив и настроить конверсии
-
Что такое финансовая витрина и когда она нужна
-
Как оценить первый тест
Для первого теста бери знакомый источник
ГЕО тоже возьми знакомое. Проверь, принимает ли оффер твой трафик и разрешает ли площадка рекламу продукта.
Используй привычный трекер. Под финансовый продукт создай отдельную кампанию: заново выбери аудиторию, креативы и цель оптимизации.
Выбери один продукт: заем, кредитку или дебетовую карту
Начни с одного типа офферов: у займов, кредиток и дебетовых карт разные аудитории и условия оплаты.
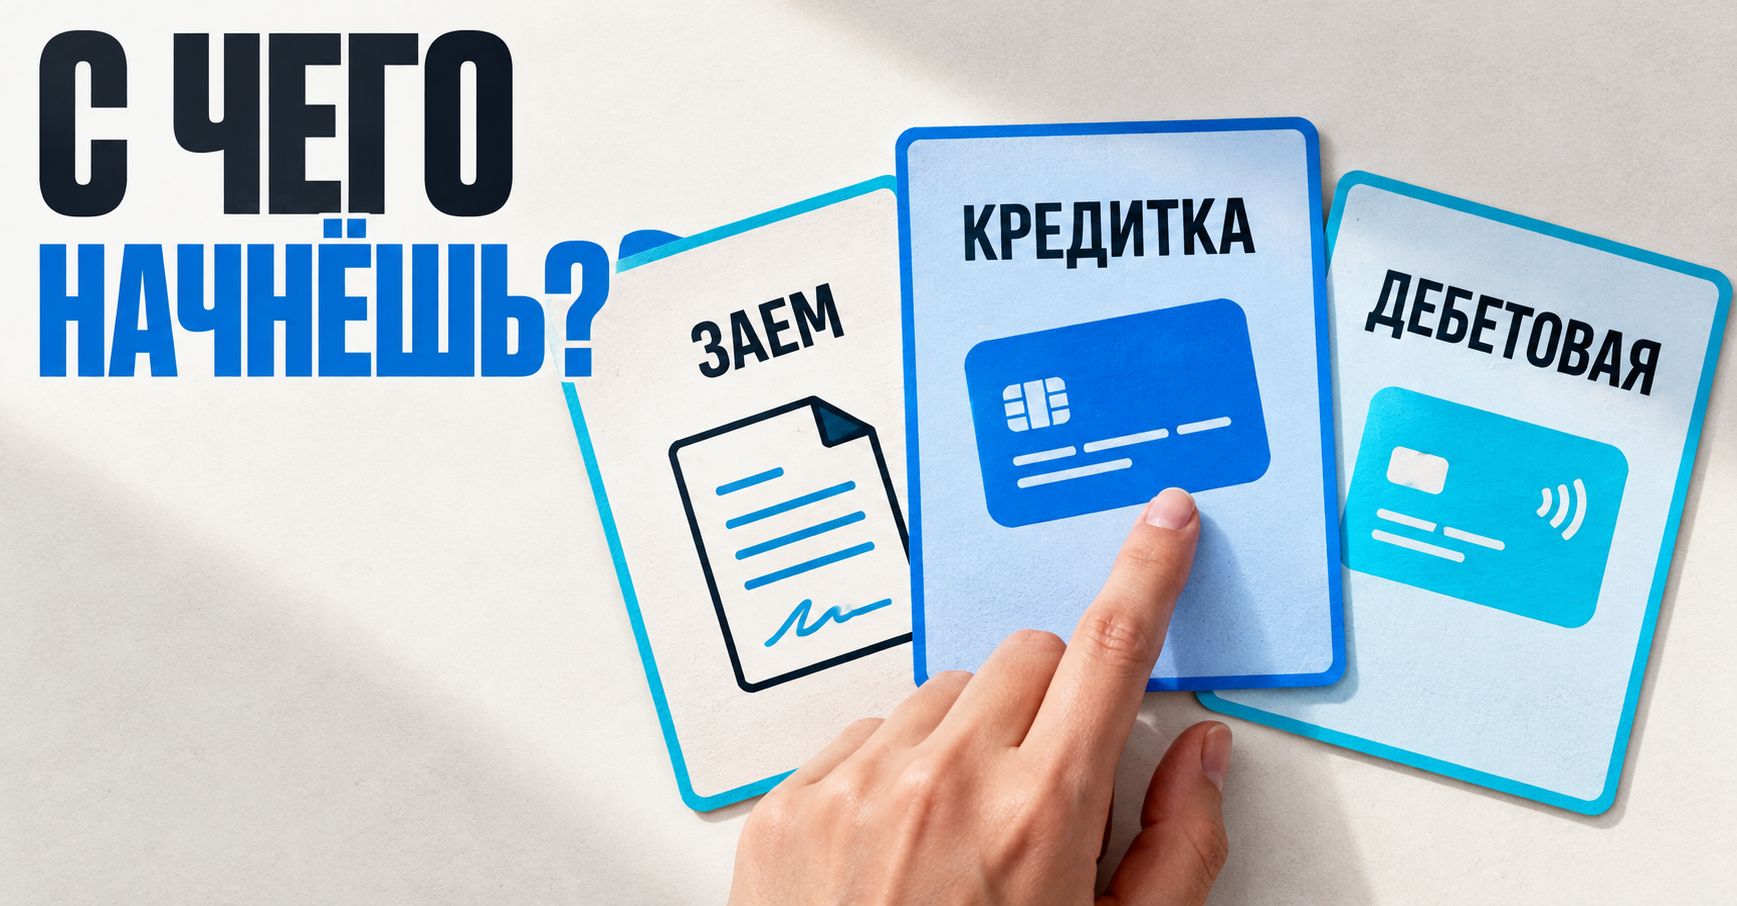
Займы. Заемщику важны сумма, срок, стоимость и способ получения денег. Рекл может платить за валидную заявку или выдачу. В первом случае уточни требования к лиду, во втором учитывай только полученные деньги: одобрения заявки недостаточно.
Кредитные карты. Пользователь выбирает лимит, льготный период и стоимость обслуживания. Банк решает, одобрить ли карту и какой лимит дать. Оплачиваемым действием может быть получение карты, активация или первая покупка — проверь условия оффера.
Дебетовые карты. В креативе можно сделать акцент на кешбэке и обслуживании. Для выплаты может потребоваться получение карты, активация или покупка. Одной заявки не всегда достаточно.
Сравни несколько офферов внутри категории. Если тестируешь несколько одновременно, считай результаты каждого отдельно.
Что уточнить у менеджера до запуска
Перед запуском выясни:
-
Какие источники и площадки разрешены.
-
За какое действие платят и каким требованиям должна соответствовать заявка для оплаты.
-
Кто считается новым пользователем и оплачиваются ли повторные обращения.
-
Какая капа, что происходит после её достижения, сколько занимает подтверждение и когда приходит выплата.
Сравнивай ставку вместе с конверсией в оплату. Большая выплата не поможет, если до нужного действия доходит мало пользователей.
Забудь о гемблинг-привычках
Аудитории в финансах и гемблинге мыслят совершенно по-разному. Игроки в казино и люди, ищущие заем или кредитную карту - это абсолютно разные психотипы с противоположной мотивацией.
Переносить старые гемблинг-креативы с акцентом на эмоции, быстрые выигрыши и легкий хайп на финансовые офферы категорически нельзя: модерация их не пропустит, а конверсия будет нулевой. Под финансовые продукты нужна новая стратегия и рациональные креативы.
Работа со своими внутренними базами (например, через рассылки в Telegram или Email) - это отдельный инструмент, однако при закупке трафика из платных источников необходим с нуля проработанный чистый подход.
Сделай креатив под конкретное предложение
Покажи конкретную выгоду: сумму и срок займа, кешбэк или стоимость обслуживания карты. Укажи условия, от которых она зависит. Не обещай того, чего рекл не гарантирует. Например, «одобряем всем»: кредитор всё равно проверяет заемщиков.
Объявление и лендинг должны предлагать одно и то же. Рекламируешь карту? Веди на её условия. Предлагаешь подобрать заем? Веди на подбор займов.
Перед стартом согласуй креатив и лендинг с реклом.
Учитывай жесткую модерацию и правила площадок
Модерация в финансовой вертикали крайне жесткая из-за строгих законодательных требований к рекламе финансовых услуг. За агрессивные подходы, кликбейты и нереалистичные обещания площадки банят гораздо быстрее и жестче, чем в гемблинге.
По правилам Google Ads продукты категории personal loans можно рекламировать только со сроком полного погашения от 61 дня. Это условие действует и для кредиторов, и для посредников: витрина его не отменяет.
Уточни у менеджера, какие документы нужны для проверки выбранного оффера.
Настрой конверсии так, чтобы видеть доход
До запуска проверь click ID и постбеки: конверсия должна связываться с кампанией и креативом. Уточни, какие статусы передаёт рекл и какой из них означает начисление выплаты.
Если платят за выдачу, а реклама оптимизируется на анкеты, проверяй, сколько заявок заканчиваются получением денег. Передавай подтверждённые конверсии, если интеграция это позволяет. Если событий мало или они приходят с задержкой, протестируй промежуточную цель и оцени, приводит ли она к оплатам.
Считай стоимость заявки и стоимость оплаченного действия.
Заявки есть, оплат мало: что проверить
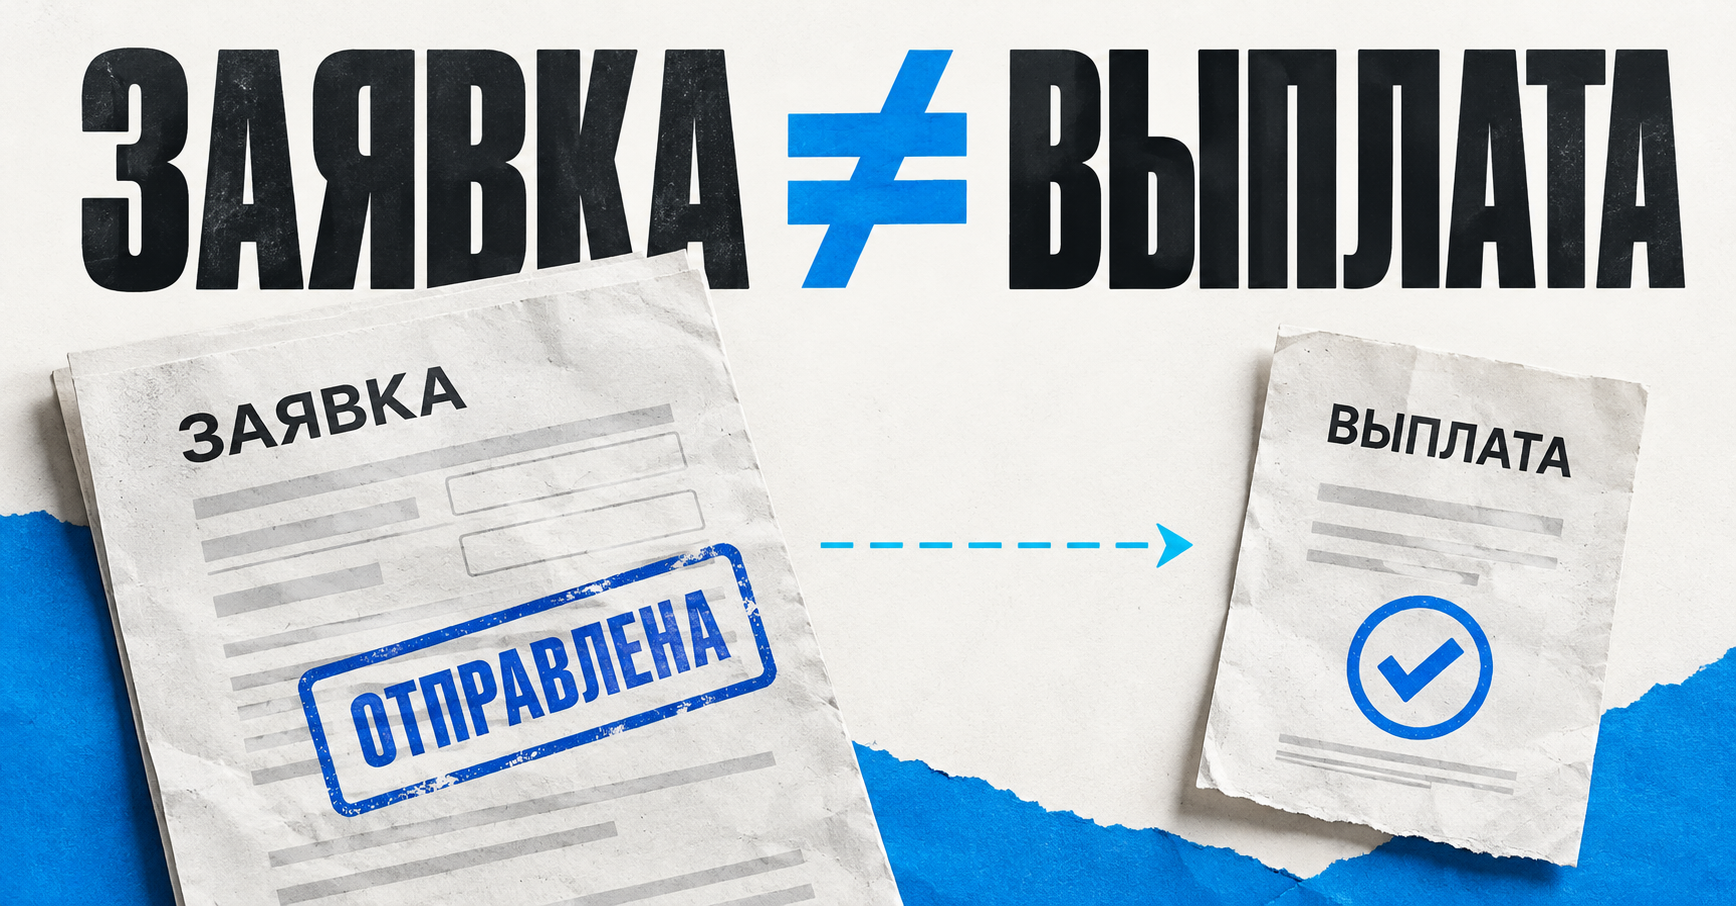
Заявки не доходят до сайта рекла. Проверь ссылку, редиректы и загрузку на мобильных устройствах. Бросают анкету. Проверь форму, идентификацию и соответствие условий рекламе. Если не видишь этапы оформления, попроси менеджера проверить их.
Получают отказы. Запроси причины у рекла: требования к пользователям, кредитная история, ограничения на выдачу. Одного статуса rejected для вывода недостаточно. Действие выполнено, но не засчитано. Проверь дубли, условия для новых пользователей и атрибуцию. Передай менеджеру ID спорных заявок.
До теста уточни, какие этапы и причины отказов доступны в отчёте.
Когда смена оффера не поможет
У кредиторов разные требования, но часть ограничений действует для всего рынка.
С 1 октября 2026 года в России МФО не может выдать третий заем с полной стоимостью кредита выше 200% годовых, если два таких займа ещё не погашены. Смена МФО ограничение не снимает. Источник: Банк России.
С 1 марта 2025 года действует самозапрет на потребительские кредиты и займы. Если он распространяется на выбранную выдачу, кредитор обязан отказать. Подробности у ЦБ.
Причину отказа уточняй у рекла: низкий апрув сам по себе не доказывает, что сработало ограничение.
Что такое финансовая витрина и когда её подключать
Финансовая витрина представляет собой страницу с несколькими предложениями займов или карт. Пользователь сравнивает условия и переходит к рекламодателю.
Для первого теста можно вести трафик прямо на один оффер. Витрину подключай, если хочешь дать пользователю выбор или сравнить несколько предложений в одной воронке.
В Leadgid есть готовая витрина, инструменты автоматического распределения трафика и поддержка персонального менеджера для быстрого запуска. Настрой офферы под своё ГЕО и проверь ссылки. Если используешь смарт-линк, выясни, как он выбирает оффер и куда направляет трафик при остановке оффера или исчерпании капы. Проверь, видно ли распределение в отчёте.
Доход на входящий клик = подтверждённый доход / число купленных входящих кликов. Переходы между карточками в знаменатель не включай: один посетитель может открыть несколько офферов.
Как оценить первый тест
До запуска задай бюджет и срок теста с учётом времени подтверждения конверсий.
Считай отдельно по кампаниям, креативам и офферам:
-
сколько потратил на трафик;
-
сколько пользователей дошло до рекла;
-
сколько заявок пришло;
-
сколько действий рекл подтвердил;
-
какой доход начислили по этим действиям.
Дай заявкам одинаковое время на обработку. Нельзя сравнивать подтверждённые результаты одного оффера с ещё ожидающими решения заявками другого. После подтверждения посчитай ROI с учётом всех расходов. Если тест не окупился, найди причину: дорогой трафик, брошенные анкеты, отказы или незасчитанные действия.
Перед увеличением бюджета проверь капу и условия работы на большем объёме. Заложи оборотку до выплаты: начисленный доход ещё не деньги на счёте.
Готов запустить первую кампанию? Регистрируйся в Leadgid, подключай проверенные финансовые офферы и пиши менеджеру!
Часто задаваемые вопросы
- Начни с одного типа: займов, кредиток или дебетовых карт. У них разная аудитория и разные условия оплаты.
- Нет. Модерация их не пропустит. В креативе покажи конкретную выгоду: сумму и срок займа, кешбэк или стоимость обслуживания карты.
- Проверь по порядку: доходит ли пользователь до сайта рекла, не бросает ли анкету, по каким причинам рекл отказывает и почему действие не засчитали. ID спорных заявок передай менеджеру.
- Дождись подтверждения всех заявок и посчитай ROI с учётом всех расходов. Офферы сравнивай, только когда у них прошло одинаковое время на обработку.